De nombreux Américains ne réalisent pas les disparités économiques qui obligent certains Israéliens à peiner pour obtenir des crédits, selon Eldan Kaye, vice‑président du développement et des partenariats chez Ogen, un prêteur associatif à but non lucratif israélien.
« Quand on parle d’Israël, on entend souvent ‘nation de startups’ en référence à son économie, et souvent les gens ignorent les disparités qui existent au sein même de l’économie et les défis du secteur bancaire », a‑t‑il déclaré à La Lettre Sépharade.
Ogen, qui affirme avoir accordé plus de 86 000 prêts pour un total de 990 millions de dollars au cours de plus de trois décennies, vise à créer ce que ses dirigeants décrivent comme la première banque à but non lucratif d’Israël.
L’organisation cherche 150 millions de dollars de soutien philanthropique, y compris de la part de Juifs américains, pour « amener la banque à une situation où elle tiendrait presque sur ses propres pieds et continuerait de croître à partir de cette injection initiale de philanthropie », selon Kaye.
L’organisation vise également à porter son nombre de clients de 17 000–20 000 à 150 000 personnes desservies au cours des huit prochaines années.
Kaye et Sagi Balasha, le PDG d’Ogen, se sont entretenus avec La Lettre Sépharade avant un voyage aux États‑Unis, au cours duquel ils espèrent présenter aux Américains les disparités économiques d’Israël.
Ils prévoient aussi de rencontrer des donateurs potentiels et d’assister à l’assemblée annuelle du conseil des Amis Américains d’Ogen, qui « compte quatre nouvelles candidatures potentielles au conseil », a indiqué Kaye.
« Une bonne part de cela concerne plutôt la mise en relation d’amitiés que la collecte de fonds », a‑t‑il expliqué à La Lettre Sépharade.
Balasha, qui a participé à l’entretien vidéo depuis l’aéroport Ben Gourion avant son départ, a dit à La Lettre Sépharade que l’organisme avait déposé une demande de licence bancaire auprès de la Banque d’Israël en août et soumis un plan d’affaires d’environ 300 pages. Les régulateurs l’examinent, a‑t‑il ajouté.
L’organisme espère ouvrir la banque le 1er janvier 2028, si les autorisations arrivent à temps.
La proposition fait suite à une forte hausse de la demande pour les services d’Ogen pendant la guerre. Son volume de prêts a été multiplié par environ trois depuis le 7 octobre, selon Kaye.
« Cela est certainement dû à la demande, mais aussi au fait que la philanthropie et les investisseurs à impact nous perçoivent comme un véhicule capable de répondre très rapidement aux besoins des gens sur le terrain », a‑t‑il déclaré à La Lettre Sépharade.
Contrairement aux banques commerciales, l’institution proposée n’aurait « aucun actionnaire percevant des dividendes », a déclaré Kaye. Plutôt qu’un « indicateur de profit », son succès serait mesuré par un « indicateur d’impact », a‑t‑il ajouté.
« Cela nous permet d’utiliser le capital d’une manière qui prend en compte les besoins et le potentiel des personnes, plutôt que ce qui était traditionnellement jugé risqué et non rentable », a‑t‑il expliqué à La Lettre Sépharade.
Le portefeuille de prêts actuel d’Ogen s’élève à environ 323 millions de dollars, que Balasha espère faire grimper à 1,6 milliard de dollars d’ici huit ans si la banque obtient sa licence.
Une licence permettrait aussi à Ogen d’accepter des dépôts et d’offrir des comptes courants, des services qu’elle ne peut pas actuellement fournir.
L’organisme cherche également à acquérir Ofek, une initiative israélienne de coopérative de crédit qui a développé une infrastructure bancaire mais qui n’a pas encore commencé à opérer.
Balasha a déclaré que la banque proposée combinerait la technologie d’Ofek avec l’expérience de prêt et le capital d’Ogen.
Les Juifs américains et d’autres clients à l’étranger pourraient également ouvrir des comptes, gagner des intérêts sur leurs dépôts tout en aidant à financer des prêts destinés à des emprunteurs mal desservis, a‑t‑il ajouté.
« On peut faire le bien et bien gagner sa vie en même temps », a déclaré Balasha à La Lettre Sépharade.
Élise Brezis, professeure d’économie à l’université Bar‑Ilan et directrice du centre bancaire du département d’économie, est une ancienne responsable de la division statistiques et du département de recherche à la Banque d’Israël et a été présidente de l’Association israélienne pour l’étude de l’intégration européenne.
Brezis, qui ne participe pas à Ogen, s’est interrogée sur la nécessité pour l’organisation d’obtenir une licence bancaire afin d’étendre ses activités.
« Je pense qu’ils font du très bon travail », a‑t‑elle déclaré à La Lettre Sépharade. « Mais l’idée qu’ils deviennent une banque à but non lucratif, je ne suis pas sûre d’apprécier cette définition. »
La transition vers une banque pourrait introduire des complications réglementaires et « peut ouvrir la porte à la corruption », a‑t‑elle averti.
Brezis s’est également demandée si la microfinance, qui fournit des services financiers à des personnes ou des entreprises à faible revenu, devrait opérer au sein du système bancaire traditionnel.
« Le système financier est très sophistiqué », a‑t‑elle déclaré à La Lettre Sépharade. « Essayer de tout mêler ensemble, c’est comme si vous vouliez qu’une entreprise qui vend du jus d’orange fasse partie d’une entreprise qui vend des chaussures. »
Ogen accomplit un travail « extrêmement important » pour les Israéliens pauvres et les petites entreprises, a affirmé Brezis. « Ogen aide les gens à apprendre à pêcher — pas seulement à manger le poisson. C’est très important pour l’économie israélienne. »
Lorsque La Lettre Sépharade a informé Brezis qu’Ogen cherchait une licence bancaire pour pouvoir accepter des dépôts et proposer des comptes courants, elle a répondu qu’elle devait y réfléchir davantage.
« Je ne suis pas sûre de vouloir une autre banque dont la régulation devrait être différente », a‑t‑elle déclaré. « Il faut y réfléchir. »
Fondée en 1990 sous le nom d’Israeli Free Loan Association, Ogen prête à des particuliers, des petites entreprises et des organisations à but non lucratif qui peuvent avoir du mal à obtenir un crédit auprès des banques traditionnelles.
Son approche s’inspire du modèle du Hebrew Free Loan, qui existe dans les communautés juives d’Amérique du Nord depuis plus d’un siècle, selon Kaye.
« Il existe des systèmes robustes dans le monde, mais à mes yeux, dans le cas d’Ogen, ou du cas d’Israël, Ogen est de loin la plus grande de son genre ici, et certainement la licence bancaire en ferait une entité unique ici en Israël », a‑t‑il déclaré.
Le modèle utilise des dons philanthropiques pour accorder des prêts sans intérêt à des familles et à de petites entreprises, ou « petites entreprises », comme le disait Kaye.
« L’argent revient, et repart encore et encore », a‑t‑il expliqué à La Lettre Sépharade.
Le système bancaire israélien laisse de nombreux ménages à faible revenu et petites entreprises avec un accès limité au crédit, selon Balasha.
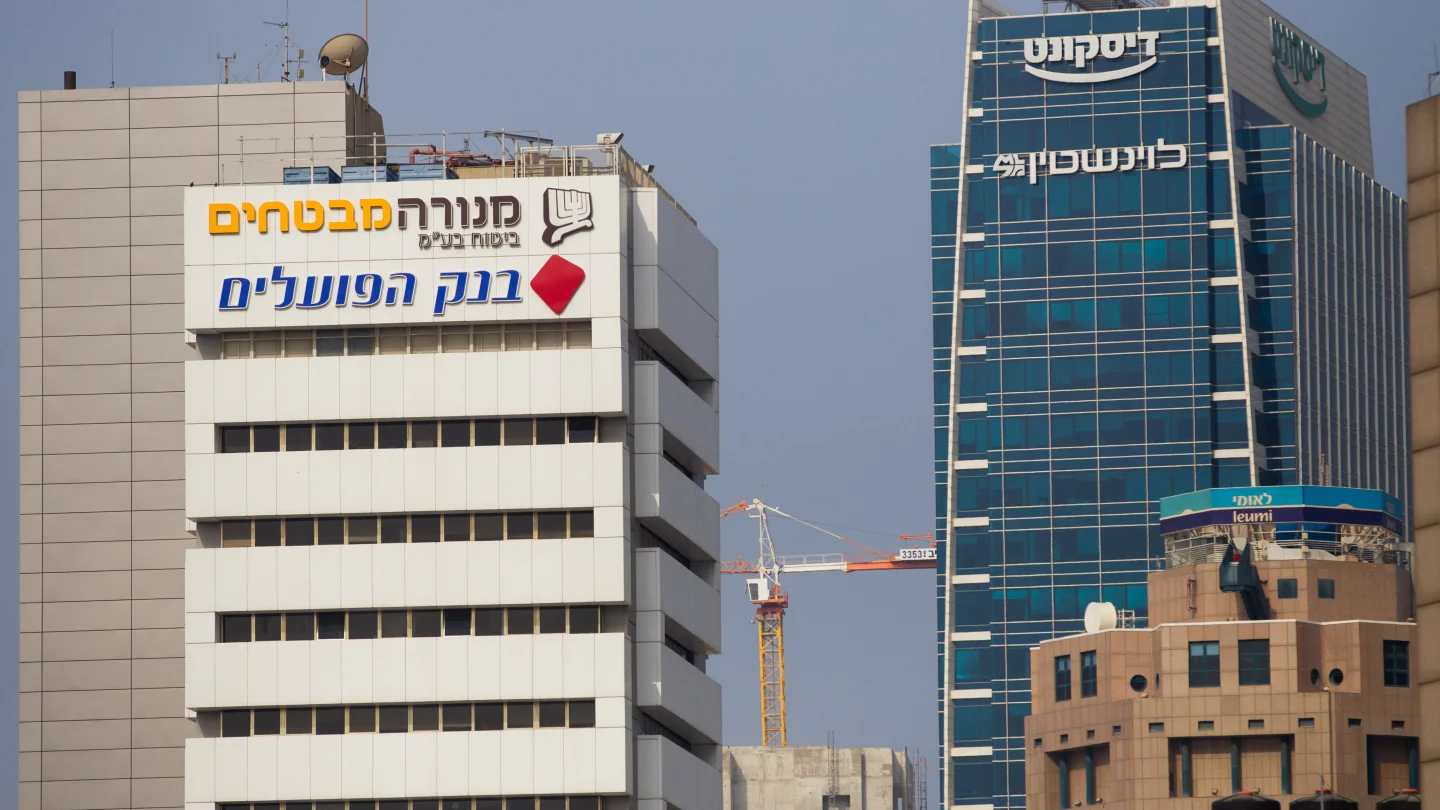
Les cinq grands groupes bancaires du pays — Hapoalim, Leumi, Discount, Mizrahi‑Tefahot et First International — contrôlaient environ 98 % des actifs du secteur à fin 2024, selon l’Autorité de la concurrence d’Israël.
En mai, l’autorité les a désignés comme un « groupe de concentration », c’est‑à‑dire un petit nombre d’entreprises opérant sur un marché à concurrence limitée.
Balasha a opposé Israël aux États‑Unis, où des milliers de banques, de coopératives de crédit et de prêteurs communautaires offrent aux emprunteurs davantage d’options, a‑t‑il déclaré à La Lettre Sépharade.
« Les banques israéliennes privilégient toutes la population à hauts revenus », a‑t‑il ajouté. « Elles privilégient toutes les grandes entreprises. »
« Le marché ne fournit pas la solution nécessaire pour ces populations, d’une certaine manière elles n’ont pas accès au crédit », a‑t‑il expliqué. « Lorsque vous n’avez pas accès au crédit, votre capacité à construire votre vie est très limitée. »
Kaye décrit Ogen comme un « prêteur social » qui pratique une « banque fondée sur des valeurs », une approche qui lui permet de financer des entreprises que les prêteurs traditionnels pourraient juger trop risquées.
Les banques israéliennes refusent généralement de financer des restaurants, par exemple, mais Ogen « a la capacité de regarder l’entrepreneur dans les yeux, de comprendre son parcours, de comprendre le potentiel, de regarder le plan d’affaires, de l’aider parfois à élaborer le plan d’affaires et, finalement, de lui accorder le capital nécessaire pour lancer ce restaurant ou pour l’étendre », a déclaré Kaye. (La Lettre Sépharade a demandé des commentaires auprès des banques israéliennes.)
« Vous avez tout un écosystème d’opportunités économiques qui se crée sur la base d’un seul restaurant », a‑t‑il dit à La Lettre Sépharade.
La philanthropie est déjà au cœur des activités de prêt d’Ogen, même si ce n’est pas uniquement parce que les donateurs apportent de l’argent pour les prêts.
L’organisme combine dons avec des lignes de crédit de banques commerciales, des financements publics et des obligations émises auprès d’investisseurs institutionnels, une approche que Balasha appelle « financement mixte ».
Contrairement à l’argent emprunté auprès de prêteurs commerciaux, les dons ne portent pas d’intérêts. Ils aident également à protéger Ogen contre les pertes lorsque les emprunteurs ne remboursent pas leurs prêts, selon l’organisme.
« Quand un donateur nous donne de l’argent, nous ne devons payer aucun intérêt », a déclaré Balasha à La Lettre Sépharade. « C’est donc une source d’argent peu coûteuse qui nous permet de prêter à nos emprunteurs à des taux inférieurs à ceux du marché. »
Lorsque Ogen emprunte de l’argent à une banque commerciale, elle peut mettre de côté des fonds philanthropiques équivalant à 10 % du montant emprunté pour se protéger contre les pertes potentielles, selon Kaye.
« Si l’un de ces prêts ne revient pas, vous avez cette marge qui absorbe ce paiement manqué », a‑t‑il déclaré à La Lettre Sépharade.
Cette protection peut permettre à Ogen d’emprunter 10 à 12 fois le montant donné en dons, a ajouté Kaye. L’organisme utilise également les dons pour absorber une partie initiale des pertes potentielles sur des obligations émises auprès de compagnies d’assurance et de fonds de pension.
Pour les donateurs, Balasha a expliqué que l’avantage tient au fait que leurs contributions peuvent financer bien plus de prêts que le montant initial.
« Pour chaque dollar qu’ils donnent, nous pouvons en tirer quelques fois en mobilisant d’autres sources de capitaux qui ne sont pas philanthropiques », a‑t‑il déclaré à La Lettre Sépharade.
Les réservistes constituent une part importante des nombreuses « sous‑populations » que sert Ogen, a précisé Balasha. Il a pris l’exemple d’Omri Ghanim, 33 ans, qui circulait en arrière d’un camion militaire israélien en 2024 alors que son atelier de design de meubles à Tel‑Aviv était au bord de l’effondrement. Quelques minutes avant d’entrer au Liban, Ghanim a téléphoné à Ogen.
Ce réserviste druze, qui commandait une centaine de soldats, avait déjà passé des mois loin du combat après le 7 octobre. Ses clients avaient disparu, son activité était « à l’arrêt » et son flux de trésorerie était « très, très faible », a‑t‑il confié à La Lettre Sépharade.
Ghanim, originaire de Sajur, dans le nord d’Israël, a donné à un représentant d’Ogen le numéro de téléphone de sa mère et lui a demandé de faire ce qu’il pouvait. Lorsqu’il est revenu en Israël quelques semaines plus tard, il a ouvert son application bancaire et a découvert qu’un prêt d’environ 51 500 dollars lui avait été accordé.
Le prêt « m’a aidé à traverser l’année la plus difficile que j’aie jamais vécue en cinq ans d’activité », a déclaré Ghanim à La Lettre Sépharade. « Aujourd’hui, mon chiffre d’affaires est environ le double de celui de 2024. »
L’entreprise de Ghanim est aujourd’hui à un « point différent » de celui où elle était lorsqu’il avait passé cet appel avant d’entrer au Liban.
Le prêt « m’a sauvé comme un Superman et m’a hissé d’un point le plus bas que j’aie jamais connu à un point très élevé aujourd’hui », a‑t‑il déclaré. « J’ai énormément à remercier Ogen. C’est ce qu’ils ont fait pour moi. »